1. 국세청 알기 쉬운 양도세 바로가기 : https://www.nts.go.kr/tax/yangdo_1.html
1) 양도소득세 개요( 과세대상 )
2) 양도소득세 신고납부기한
3) 세액계산 흐름도
4) 양도소득세율
2. 양도세 요약
1) 너무 자주 바뀌는 정책때문에 세무사분들도 양도세 부분을 어려워 한다고 합니다. 실제 양도 시 세무사 자문 필수입니다. 이하 음슴체로 적어보겠습니다.
2) '양도소득세' 란 말 그대로 자산을 '양도'하는 과정에서 벌어들인 '소득' ( 자본 이익 또는 양도 차익 )에 대해 부과하는 '소득세' 의 일종.
( 소득세법에 양도세 관한 부분이 규정이 되어 있음 )
3) 노무현 전 대통령 시절 집값 폭등하자 이에 대한 대책 중 하나로 양도소득세를 대폭 중과( 重課 ) 하면서 주목을 받게 됨.
4) 양도세가 부과되는 자산으로 토지, 건물 등 부동산외에도 부동산 임차권(상가임차권), 주식양도나 출자지분의 양도등이 있다.
3. 양도세 납부일
1) 납부 기한은 양도일이 속하는 달의 말일부터 ~ 2개월 이내
4. 양도세액 계산
1) 양도금액 - 필요경비 ( 취득가액, 취등록세, 기타 부동산등의 가치를 증대시키기 위해 지출한 금액 ) = 이익에 대해 과세
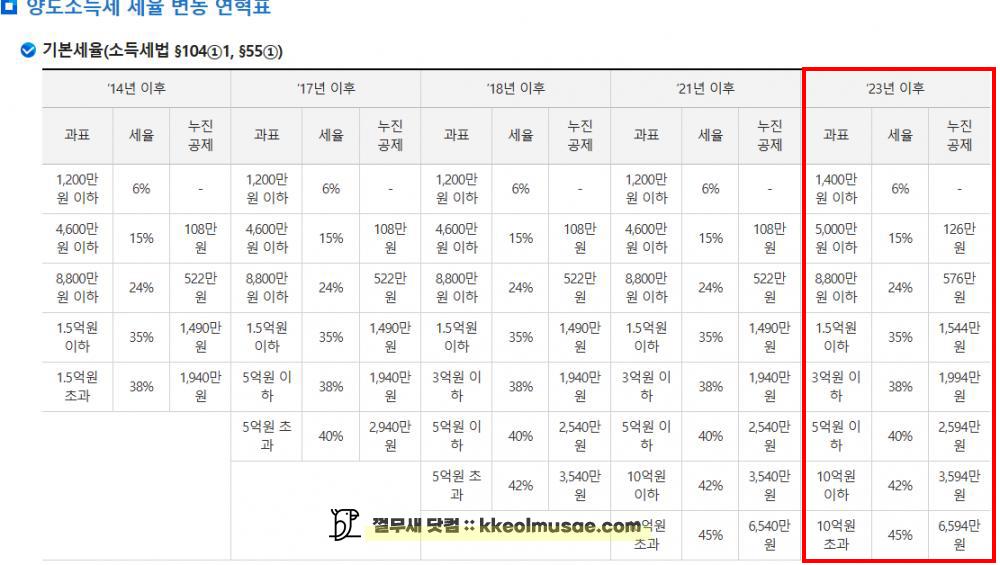
2) 세율 ( 국세청 공식 홈페이지 23년 이후 구간 참조 )
5. 양도세 중과(세) 제도
1) 양도세 '중과세' ( 重課稅 ) 제도 - 일반적인 세율보다 더 무거운 세금 부과하다는 의미, 중과의 반대말로 세금을 줄여주는 경감 또는 감면이 있음
2) 양도세 중과 제도 중 하나로 조정대상지역 1세대 2주택인 경우 위의 도표 상 기본 세율에 20%를 가산( 중과 ), 조정대상지역 1세대 3주택 이상인 경우라면 위 기본 세율에 30%를 가산(중과) 함.
3) 2022년 5월에 다주택자 양도소득세 중과에 대해 한시적 배제 ( 가산세 미 적용 )가 시행되었다.
4) 양도세 중과 배제는 매년 1년씩 연장되어 왔으며 최근 26년 5월 9일까지 연장되었음. 이 한시적 유예 제도를 통해 조정대상지역의 다주택자도 주택 양도 시 기본세율 ( 6~45% ) 만 적용받고( 중과 세율 미 적용 ), 장기보유특별혜택도 받게 됨
5) 최근 다주택자 양도세 중과 유예를 더 이상 하지 않기로 하는 기사가 나오면서 논란이 되고 있음.
( 이재명 대통령, 다주택자 양도세 중과 유예 종료 못 박아 )
6. 1세대 1주택 부동산 양도소득세 비과세 혜택
1) 1세대 보유 및 해당 주택 보유기간이 2년 이상 일경우 양도세 비과세 혜택 ( 직접 거주여부는 상관 없음 )
2) 다만 양도 당시 실거래가 12억원 이하인 경우에만 양도세 비과세 , 실거래가 12억 이상인 경우 양도세 발생
7. 부동산 장기보유 특별공제
1) 양도세와 마찬가지로 역시 소득세법에 규정
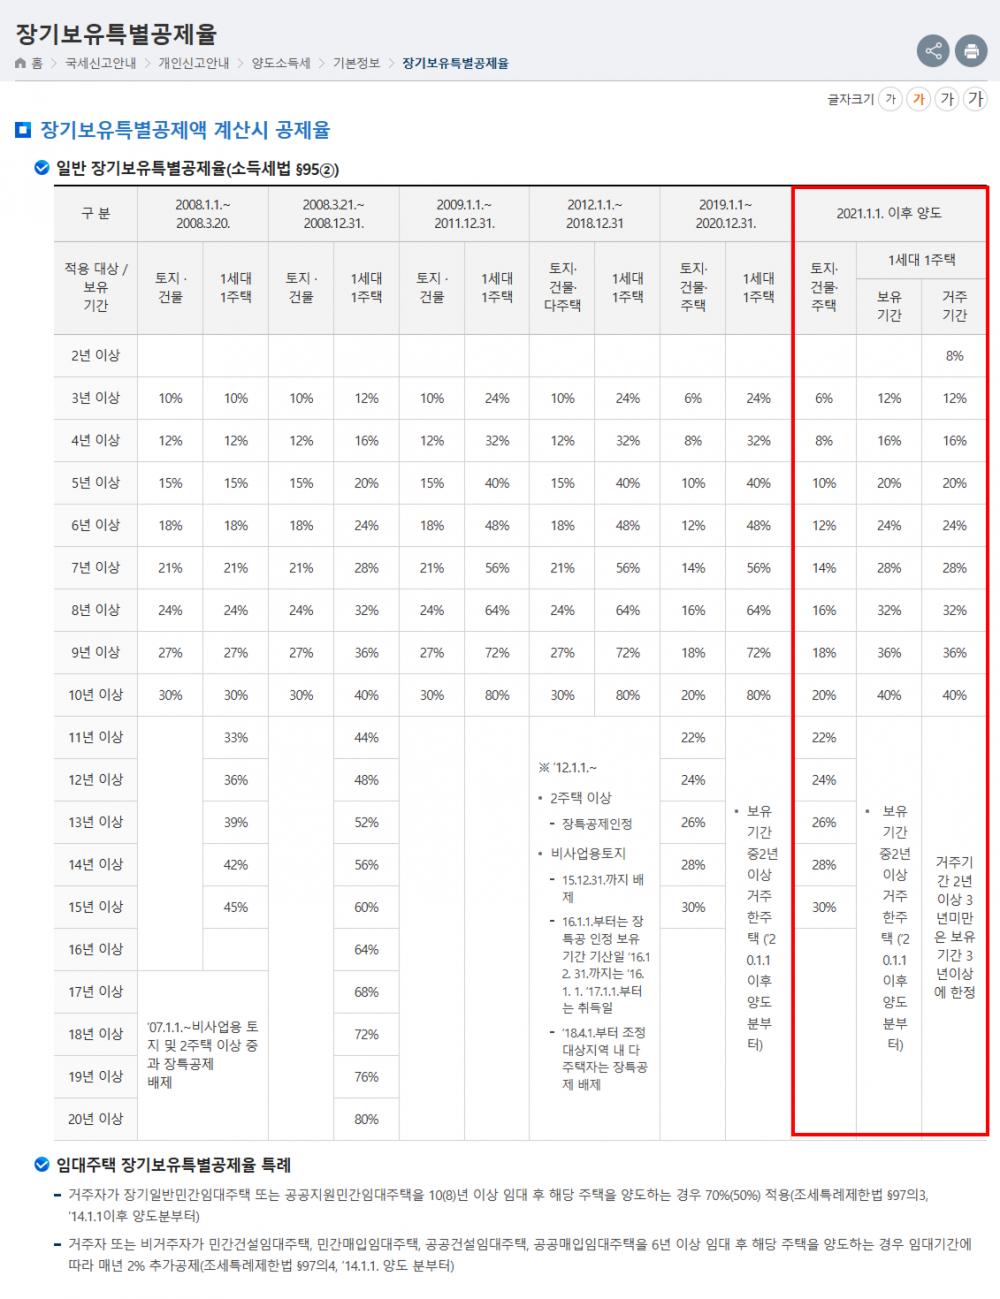
2) 1주택자 실거래가 12억원 초과 양도 시, 다주택자의 경우 보유기간과 거주 기간에 따른 양도차익 공제 혜택
3) 기본적으로 연 2% 적용 ( 예: 보유기간이 5년이면 양도차익에서 10% 공제 )
- 1주택자는 보유기간에 연 4% + 거주기간에 연 4% 합산
- 예 : 주택 5년 보유, 그 중 거주기간이 3년 일 경우 : 보유기간 5년*4% = 20% + 거주기간 3년 * 4% = 12% 총 32% 양도차익에서 공제
2) 년도별 전체 공제율 보기 ( 국세청 )


 인기글
0