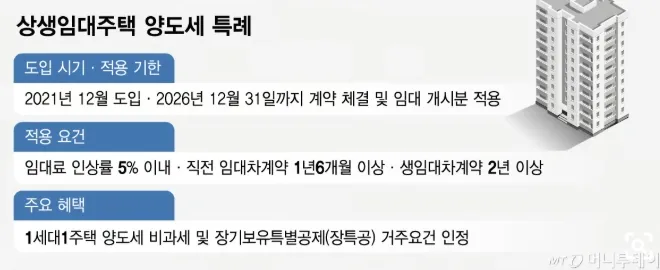
- 2021년 12월 도입
- 상생임대 제도는 임대인이 기존 또는 새로운 임차인과 임대차계약을 체결하면서 임대료 인상률을 직전 계약 대비 5% 이내로 제한할 경우 세제 혜택을 부여하는 제도
- 2022년 공시가격 9억원 이하의 주택만 해당 되었던 기준이 폐지됐고 상생임대 요건을 충족하면 실거주하지 않아도 거주 요건을 인정받을 수 있도록 범위를 확대
- 현행 제도상 상생임대 요건을 충족하면 향후 주택 처분 시 집주인이 실제 거주하지 않았더라도 1가구 1주택 양도세 비과세와 장기보유특별공제(장특공) 거주요건을 인정받을 수 있다.
- 현재 폐지 검토 중
 \
실거주 기조와 안 맞아"…정부, '상생임대 특례' 폐지 검토
https://www.mt.co.kr/estate/2026/05/26/2026052015195116371
상생임대주택의 요건
- 직전 임대차계약 대비 임대보증금(또는 임대료)의 증가율이 5%를 초과하지 않을 것
- 2021년 12월 20일 ~ 2026년 12월 31일의 기간에 상생임대차계약을 체결하고 임대를 개시할 것
- 직전 임대차계약에 따른 임대 기간이 1년 6개월 이상일 것
- 상생임대차계약에 따른 임대 기간이 2년 이상일 것
상생임대주택의 요건을 갖춘 경우 2년 이상 거주를 하지 않았더라도 거주요건을 충족한 것으로 간주하여 다음 규정의 거주기간 제한을 받지 않게 됩니다.
(1) 조정대상지역에 있는 주택의 경우에는
해당 주택의 보유기간이 2년 이상이고 그 보유기 간 중 거주기간이 2년 이상인 경우
1세대 1주택 비과세 규정을 적용합니다.
(소득세법 제154조 1항)
(2) 장기임대주택과 그 밖의 1주택을 국내에 소유하고 있는 1세대가
거주주택(보유기간 중 거주기간이 2년 이상일 것)을 양도하는 경우에는
국내에 1개의 주택을 소유하고 있는 것 으로 보아 1세대 1주택 비과세 규정을 적용합니다.
(소득세법 제155조 제20항 제1호)
(3) 장기보유특별공제액 적용 시
1세대 1주택(보유기간 중 거주기간이 2년 이상일 것)의 경우
보유기간별 및 거주기간별 공제율을 적용합니다.
(소득세법 제159조의 4)
이 경우 상생임대주택으로 요건 충족한 경우는 장기보유특별공제를 적용하지만, 장기보유특별공제율의 적용은 실거주기간에 따라 거주기간별 장기보유특별공제율을 적용 합니다.


 인기글
1-
빠
빠가사리
05.26 15:21
현 정부는 집값 내릴 생각이 전 혀 없음
-
-
-
댓글
-
닫기
-
신고